
Administração de Empresas, Contabilidade, Coaching Empresarial, Departamento Pessoal, Desenvolvimento Pessoal e Profissional, Empreendedorismo, Imposto de Renda, Negócios, Planejamento Tributário, Recursos Humanos e Societário.
Mostrando postagens com marcador Cofins. Mostrar todas as postagens
Mostrando postagens com marcador Cofins. Mostrar todas as postagens
quarta-feira, 1 de abril de 2026

quarta-feira, 9 de outubro de 2024
terça-feira, 10 de setembro de 2024
quinta-feira, 5 de setembro de 2024
segunda-feira, 20 de maio de 2024
sábado, 3 de junho de 2023
Governo federal sanciona lei que garante continuidade do Perse e reduz a zero alíquota do PIS e Cofins para setor aéreo
Nova legislação teve texto publicado em 30/05/2023 no Diário Oficial da União e terá duração de cinco anos.
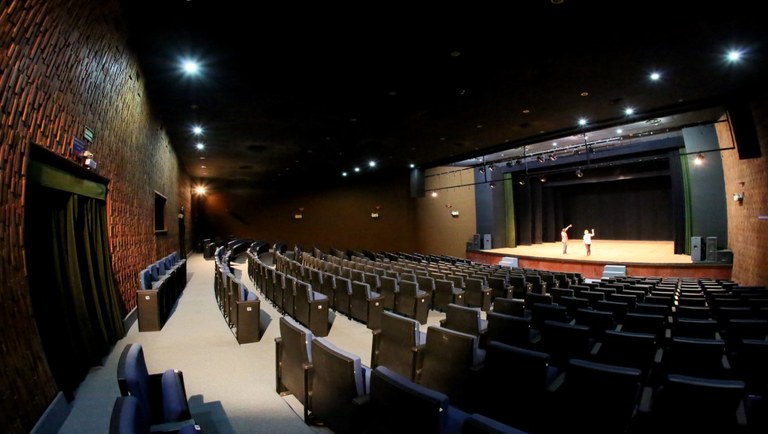
Produtores teatrais também serão beneficiados com a medida. Crédito: Arquivo MTur
Os setores de turismo e eventos conquistaram mais uma grande vitória nesta terça-feira (30.05). Isso porque, o presidente da República, Luís Inácio Lula da Silva, sancionou a lei que garante a continuidade do Programa Emergencial de Retomada do Setor de Eventos (Perse), beneficiando as empresas ligadas aos respectivos setores.
Serão contemplados empreendimentos como casas de festas e eventos, teatros, cinemas, organizadoras de eventos, meios de hospedagem, agências de turismo, parques temáticos, cruzeiros, operadores turísticos, bares, restaurantes e similares. As empresas beneficiadas poderão contar com a redução a zero das alíquotas dos seguintes tributos: Contribuição PIS/Pasep, da Cofins, Contribuição Social sobre o Lucro Líquido (CSLL) e Imposto sobre a Renda das Pessoas Jurídicas (IRPJ), por 60 meses. No total são 44 segmentos beneficiados.
No caso dos prestadores de serviços turísticos, a lei prevê condicionado benefício à regularidade, em 18 de março de 2022, de sua situação perante o Cadastro dos Prestadores de Serviços Turísticos (Cadastur) do Ministério do Turismo, nos termos dos arts. 21 e 22 da Lei nº 11.771, de 17 de setembro de 2008.
A lei também reduz a zero as alíquotas do PIS e Cofins que incidem sobre as receitas do transporte aéreo de passageiros. A medida vale pelos próximos cinco anos, a contar de 1º de janeiro de 2023, e deve representar uma redução de R$ 500 milhões nos custos operacionais da aviação civil brasileira.
A nova legislação auxilia na recuperação das companhias aéreas, com foco na mitigação dos impactos negativos decorrentes da pandemia da covid-19. Com a redução dos custos operacionais das companhias aéreas, e somado a outras medidas, a legislação poderá evitar a elevação de preços de bilhetes aéreos, auxiliar na manutenção de empregos e melhorar o ambiente de negócios do setor, o que auxilia na atração de novas companhias aéreas para operar no Brasil, gerando mais competitividade e conectividade.
A sanção contou com a assinatura da ministra do Turismo, Daniela Carneiro, que agradeceu ao presidente Lula e destacou a importância da Lei para os setores de turismo, eventos e aéreo. “Essa medida vem confirmar a atenção do Governo Federal para o setor produtivo brasileiro, em especial o turismo. O principal objetivo é garantir a sobrevivência das empresas para manter e gerar cada vez mais empregos e renda para os brasileiros”, disse.
Confira a seguir a lista completa dos Beneficiários do Perse:
1. hotéis (5510-8/01);
2. apart-hotéis (5510-8/02);
3. albergues, exceto assistenciais (5590-6/01);
4. campings(5590-6/02);
5. pensões (alojamento) (5590-6/03);
6. outros alojamentos não especificados anteriormente (5590-6/99);
7. serviços de alimentação para eventos e recepções - bufê (5620-1/02);
8. produtora de filmes para publicidade (5911-1/02);
9. atividades de exibição cinematográfica (5914-6/00);
10. criação de estandes para feiras e exposições (7319-0/01);
11. atividades de produção de fotografias, exceto aérea e submarina (7420-0/01);
12. filmagem de festas e eventos (7420-0/04);
13. agenciamento de profissionais para atividades esportivas, culturais e artísticas (7490-1/05);
14. aluguel de equipamentos recreativos e esportivos (7721-7/00);
15. aluguel de palcos, coberturas e outras estruturas de uso temporário, exceto andaimes (7739-0/03);
16. serviços de reservas e outros serviços de turismo não especificados anteriormente (7990-2/00);
17. serviços de organização de feiras, congressos, exposições e festas (8230-0/01);
18. casas de festas e eventos (8230-0/02);
19. produção teatral (9001-9/01);
20. produção musical (9001-9/02);
21. produção de espetáculos de dança (9001-9/03);
22. produção de espetáculos circenses, de marionetes e similares (9001-9/04);
23. atividades de sonorização e de iluminação (9001-9/06);
24. artes cênicas, espetáculos e atividades complementares não especificadas anteriormente (9001-9/99);
25. gestão de espaços para artes cênicas, espetáculos e outras atividades artísticas (9003-5/00);
26. produção e promoção de eventos esportivos (9319-1/01);
27. discotecas, danceterias, salões de dança e similares (9329-8/01);
28. serviço de transporte de passageiros - locação de automóveis com motorista (4923-0/02);
29. transporte rodoviário coletivo de passageiros, sob regime de fretamento, municipal (4929-9/01);
30. transporte rodoviário coletivo de passageiros, sob regime de fretamento, intermunicipal, interestadual e internacional (4929-9/02);
31. organização de excursões em veículos rodoviários próprios, municipal (4929-9/03);
32. organização de excursões em veículos rodoviários próprios, intermunicipal, interestadual e internacional (4929-9/04);
33. transporte marítimo de cabotagem - passageiros (5011-4/02);
34. transporte marítimo de longo curso - passageiros (5012-2/02);
35. transporte aquaviário para passeios turísticos (5099-8/01);
36. restaurantes e similares (5611-2/01);
37. bares e outros estabelecimentos especializados em servir bebidas, sem entretenimento (5611-2/04);
38. bares e outros estabelecimentos especializados em servir bebidas, com entretenimento (5611-2/05);
39. agências de viagem (7911-2/00);
40. operadores turísticos (7912-1/00);
41. atividades de museus e de exploração de lugares e prédios históricos e atrações similares (9102-3/01);
42. atividades de jardins botânicos, zoológicos, parques nacionais, reservas ecológicas e áreas de proteção ambiental (9103-1/00);
43. parques de diversão e parques temáticos (9321-2/00);
44. atividades de organizações associativas ligadas à cultura e à arte (9493-6/00).
Por Victor Maciel
Assessoria de Comunicação do Ministério do Turismo
Matéria divulgada no site https://www.gov.br/turismo/pt-br/.
quarta-feira, 31 de maio de 2023
quinta-feira, 30 de março de 2023
quarta-feira, 22 de fevereiro de 2023
Operação autorregularização do Simples Nacional com foco em PIS e COFINS com indicação de existência de tributação monofásica
O contribuinte terá a oportunidade de se autorregularizar até o dia 10 de maio de 2023.
AReceita Federal do Brasil, a Polícia Federal e o Ministério Público Federal, durante as investigações que levaram à OPERAÇÃO RETIFICADORA , deflagrada no dia 6 de outubro de 2022, identificaram supostos consultores tributários que induziram contribuintes do Simples Nacional a retificarem as declarações previamente apresentadas à Receita, no sistema PGDASD, com o objetivo de obter restituição indevida dos tributos já pagos, reduzindo erroneamente os valores de PIS e COFINS.
Em decorrência do apurado na OPERAÇÃO RETIFICADORA, contribuintes do Simples Nacional de todo o país, que apresentaram declarações retificadoras, nas quais houve a indicação de tributação monofásica ou substituição tributária para as contribuições de PIS e COFINS, no período de 01/2018 a 11/2022, serão alertados para que verifiquem a legalidade das alterações pretendidas.
Com vista à autorregularização, foram enviadas mais de 4.500 comunicações, a partir de 15 de fevereiro de 2023, por meio do DTE-SN - Domicílio Tributário Eletrônico dos optantes do Simples Nacional.
O contribuinte que receber a comunicação deverá verificar se a incidência da tributação monofásica foi declarada de acordo com a legislação e, se necessário, proceder à correção por meio da retificação do Sistema PGDAS-D e efetuar o pagamento das diferenças apuradas. Essa fase não exige o comparecimento a qualquer unidade da RFB ou a apresentação de uma resposta sobre o demonstrativo apresentado.
Todas as informações necessárias ao contribuinte estarão na comunicação recebida no DTE do Simples Nacional (DTE-SN), incluindo o Demonstrativo de Receita Bruta Declarada e Valores de Crédito Pleiteados; e orientações sobre o procedimento.
O contribuinte terá a oportunidade de se autorregularizar até o dia 10 de maio de 2023.
A Receita Federal estima recuperar em torno de R$ 154 milhões em crédito tributário com a operação.
Fonte: Matéria divulgada no site da Receita Federal.
quarta-feira, 18 de janeiro de 2023
quarta-feira, 28 de dezembro de 2022
Incentivos Fiscais – (P&D) Inovação tecnológica

A tecnologia avança constantemente em
ritmo acelerado. Com a finalidade de estimular a pesquisa e o desenvolvimento
de novas tecnologias no país, o Governo Federal lançou alguns incentivos
fiscais que beneficiam as empresas que em contra partida investem recursos
nessa área.
Esses benefícios variam desde de
isenções de impostos na aquisição de máquinas e equipamentos até exclusões na
apuração do Lucro Real.
Confira a seguir alguns desses
incentivos:
Imposto de Importação:
Isenção do imposto nas importações de
máquinas, equipamentos, aparelhos e instrumentos, bem como suas partes e peças
de reposição, destinados à pesquisa científica e tecnológica. Isenção do
imposto para importações autorizadas pelo Conselho Nacional de Desenvolvimento
Científico e Tecnológico (CNPq). Base legal: Lei 8.010/90, art. 1º; Lei
8.032/90, art. 2º, I, “e” e “f”; Lei nº 10.964/04, art. 1º e 3º; Lei nº
13.243/16, art. 8º e 9º.
Imposto sobre Produto Industrializado:
Redução de 50% do IPI sobre equipamentos,
máquinas, aparelhos e instrumentos, bem como os acessórios sobressalentes
e ferramentas que acompanhem esses bens, destinados à pesquisa e ao
desenvolvimento tecnológico. Base legal: Lei 11.196/05, art. 17; Decreto
5.798/06 IPI Importação: Isenção do imposto nas importações
de máquinas, equipamentos, aparelhos e instrumentos, bem como suas partes
e peças de reposição, destinados à pesquisa científica e tecnológica.
Isenção do imposto para importações autorizadas pelo CNPq. Base legal: Lei
8.010/90, art. 1º; Lei 8.032/90, art. 2º, I, “e” e “f”, art. 3º, I; Lei nº
10.964/04, art. 1º e 3º; Lei nº 13.243/16, art. 8º e 9º.
PIS/Pasep e Cofins:
Isenção do PIS/Cofins nas importações
de máquinas, equipamentos, aparelhos e instrumentos, bem como suas partes e
peças de reposição, destinados à pesquisa científica e tecnológica. Base legal:
Lei 8.010/90; Lei 10.865/04, art. 9º, II, h.
Imposto de Renda Pessoa Jurídica:
Debêntures de sociedades de propósito
específico para investimento na Produção Econômica Intensiva em Pesquisa,
Desenvolvimento e Inovação: Os rendimentos auferidos serão tributados,
exclusivamente na fonte, à alíquota de 15% (quinze por cento), quando
auferidos por pessoa jurídica. Emissão até 31/12/2030. Base legal: Lei
12.431/11, art. 2º e 3º.
Despesas com Pesquisas Científicas e
Tecnológicas: Dedução, como despesa operacional, das despesas: com
pesquisas científicas ou tecnológicas, inclusive com experimentação para
criação ou aperfeiçoamento de produtos, processos fórmulas e técnicas de
produção, administração ou venda; com pesquisa de recursos naturais,
inclusive prospecção de minerais, desde que realizadas na área de atuação
da SUDAM, em projetos por ela aprovados; com pesquisa de recursos
pesqueiros, desde que realizada de acordo com projeto previamente aprovado
pelo IBAMA. Base legal: Lei 4.506/64, art.53; Decreto-Lei 756/69, art. 32,
alínea “a”; Lei 7.735/89, art. 2º; MP 2.216-37/01.
Doações a Instituições de Ensino e Pesquisa: Dedução,
como despesa operacional, das doações até o limite de 1,5% (um e meio por
cento) do lucro operacional, efetuadas às instituições de ensino e
pesquisa cuja criação tenha sido autorizada por lei federal e que
preencham os requisitos dos incisos I e II do art. 213 da Constituição
Federal, de 1988, que são: a) comprovação de finalidade não-lucrativa e
aplicação dos excedentes financeiros em educação; b) assegurar a
destinação do seu patrimônio a outra escola comunitária, filantrópica ou
confessional, ou ao Poder Público, no caso de encerramento de suas
atividades. Base legal: Lei 9.249/95, art. 13, §2º II.
FIP-PD&I – Fundo de Investimento em
Participação na Produção Econômica Intensiva em Pesquisa, Desenvolvimento
e Inovação e Debêntures: Os rendimentos auferidos serão tributados como
ganho líquido, à alíquota de 15% (quinze por cento), quando auferidos por
pessoa jurídica. Base legal: Lei 11.478/07, art. 2º § 1º, I; Lei
12.431/11, art. 4º.
Inovação Tecnológica: A pessoa jurídica poderá
excluir do lucro líquido, na determinação do lucro real e da base de
cálculo da CSLL, o valor correspondente a até 60% da soma dos dispêndios
realizados no período de apuração com pesquisa tecnológica e
desenvolvimento de inovação tecnológica. Poderá chegar a até 80% dos dispêndios
em função do número de empregados pesquisadores contratados pela pessoa
jurídica. A pessoa jurídica poderá excluir do lucro líquido, na
determinação do lucro real e da base de cálculo da CSLL o valor
correspondente a até 20% da soma dos dispêndios ou pagamentos vinculados à
pesquisa tecnológica e desenvolvimento de inovação tecnológica objeto de
patente concedida ou cultivar registrado. A pessoa jurídica poderá excluir
do lucro líquido, para efeito de apuração do lucro real e da base de
cálculo da CSLL, os dispêndios efetivados em projeto de pesquisa
científica e tecnológica e de inovação tecnológica a ser executado por
Instituição Científica e Tecnológica – ICT e por entidades científicas e
tecnológicas privadas, sem fins lucrativos. A exclusão corresponderá, à
opção da pessoa jurídica, a no mínimo a metade e no máximo duas vezes e
meia o valor dos dispêndios efetuados. Exclusão do lucro real e da base de
cálculo da CSLL de até 160% dos dispêndios realizados com pesquisa
tecnológica e desenvolvimento de inovação tecnológica para as pessoas
jurídicas que utilizarem os benefícios das Leis de capacitação e
competitividade do setor de informática e automação (Leis nº 8.248/1991,
8.387/1991, e 10.176/2001). Base legal: Lei 11.196/05, art. 19, 19-A, 26;
Lei 11.487/07; Lei 12.546/11, art. 13; Lei 11.774/08, art. 4º.
Contribuição Social sobre Lucro Liquido:
Doações a Instituições de Ensino e Pesquisa:
Dedução, como despesa operacional, das doações até o limite de 1,5% (um e
meio por cento) do lucro operacional, efetuadas às instituições de ensino
e pesquisa cuja criação tenha sido autorizada por lei federal e que
preencham os requisitos dos incisos I e II do art. 213 da Constituição
Federal, de 1988, que são: a) comprovação de finalidade não-lucrativa e
aplicação dos excedentes financeiros em educação; b) assegurar a
destinação do seu patrimônio a outra escola comunitária, filantrópica ou
confessional, ou ao Poder Público, no caso de encerramento de suas
atividades. Base legal: Lei 9.249/95, art. 13, §2º II.
Inovação Tecnológica: A pessoa jurídica poderá
excluir do lucro líquido, na determinação do lucro real e da base de
cálculo da CSLL, o valor correspondente a até 60% da soma dos dispêndios
realizados no período de apuração com pesquisa tecnológica e desenvolvimento
de inovação tecnológica. Poderá chegar a até 80% dos dispêndios em função
do número de empregados pesquisadores contratados pela pessoa jurídica. A
pessoa jurídica poderá excluir do lucro líquido, na determinação do lucro
real e da base de cálculo da CSLL o valor correspondente a até 20% da soma
dos dispêndios ou pagamentos vinculados à pesquisa tecnológica e
desenvolvimento de inovação tecnológica objeto de patente concedida ou
cultivar registrado. A pessoa jurídica poderá excluir do lucro líquido,
para efeito de apuração do lucro real e da base de cálculo da CSLL, os
dispêndios efetivados em projeto de pesquisa científica e tecnológica e de
inovação tecnológica a ser executado por Instituição Científica e
Tecnológica – ICT e por entidades científicas e tecnológicas privadas, sem
fins lucrativos. A exclusão corresponderá, à opção da pessoa jurídica, a
no mínimo a metade e no máximo duas vezes e meia o valor dos dispêndios
efetuados. Exclusão do lucro real e da base de cálculo da CSLL de até 160%
dos dispêndios realizados com pesquisa tecnológica e desenvolvimento de
inovação tecnológica para as pessoas jurídicas que utilizarem os
benefícios das Leis de capacitação e competitividade do setor de
informática e automação (Leis nº 8.248/1991, 8.387/1991, e 10.176/2001).
Base legal: Lei 11.196/05, art. 19, 19-A, 26; Lei 11.487/07; Lei
12.546/11, art. 13; Lei 11.774/08, art. 4º.
Vide: Lei do Bem 11.196/2005.
segunda-feira, 26 de dezembro de 2022
IN 2121/2022 - Consolida Normas da Apuração da Cofins e Pis
INSTRUÇÃO NORMATIVA RFB Nº 2121, DE 15 DE DEZEMBRO DE 2022
(Publicado(a) no DOU de 20/12/2022, seção 1, página 46)
Consolida as normas sobre a apuração, a cobrança, a fiscalização, a arrecadação e a administração da Contribuição para o PIS/Pasep, da Contribuição para o Financiamento da Seguridade Social (Cofins), da Contribuição para o PIS/Pasep-Importação e da Cofins-Importação.
O SECRETÁRIO ESPECIAL DA RECEITA FEDERAL DO BRASIL, no uso da atribuição que lhe confere o inciso III do art. 350 do Regimento Interno da Secretaria da Receita Federal do Brasil, aprovado pela Portaria ME nº 284, de 27 de julho de 2020, resolve:
Art. 1º Esta Instrução Normativa dispõe sobre a apuração, a cobrança, a fiscalização e a arrecadação das seguintes contribuições sociais:
I - Contribuição para o Programa de Integração Social (PIS) e o Programa de Formação do Patrimônio do Servidor Público (Pasep) (Contribuição para o PIS/Pasep), instituída pelas Leis Complementares nº 7, de 7 de setembro de 1970, nº 8, de 3 de dezembro de 1970, e nº 26, de 11 de setembro de 1975;
II - Contribuição para o Financiamento da Seguridade Social (Cofins), instituída pela Lei Complementar nº 70, de 30 de dezembro de 1991; e
III - Contribuição para o PIS/Pasep incidente na Importação de Produtos Estrangeiros ou Serviços (Contribuição para o PIS/Pasep-Importação) e Cofins devida pelo Importador de Bens Estrangeiros ou Serviços do Exterior (Cofins-Importação), instituídas pela Lei nº 10.865, de 30 de abril de 2004.
Art. 2º O Portal Centro Virtual de Atendimento da Secretaria Especial da Receita Federal do Brasil (e-CAC) referido nesta Instrução Normativa é acessado no site da RFB na internet no endereço < https://www.gov.br/receitafederal/pt-br>.
Art. 3º Para efeito do disposto nesta Instrução Normativa, a Tabela de Incidência do Imposto sobre Produtos Industrializados (Tipi) corresponde àquela aprovada pelo Decreto nº 11.158, de 29 de julho de 2022.
§ 1º Os códigos originários de leis e decretos que fundamentam a elaboração desta Instrução Normativa estão atualizados conforme os respectivos códigos correspondentes da Tipi de que trata o caput.
§ 2º Eventuais alterações futuras da Tipi de que trata o caput que acarretem modificação da classificação fiscal dos produtos mencionados nesta Instrução Normativa não afetarão as disposições a eles aplicadas com base na classificação anterior.
Art. 4º Para efeitos desta Instrução Normativa, considera-se industrialização, nos termos definidos na legislação do Imposto sobre Produtos Industrializados (IPI), as operações de:
I - ao Regime Especial Tributário do Patrimônio de Afetação de que trata a Lei nº 10.931, de 2 de agosto de 2004; e
II - ao Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte (Simples Nacional) de que trata a Lei Complementar nº 123, de 14 de dezembro de 2006, exceto quanto às disposições específicas referentes aos tributos mencionados no caput tratadas nessa Lei Complementar.
I - receita, para as pessoas jurídicas de que trata o art. 145 (Lei nº 10.637, de 30 de dezembro de 2002, art. 1º, caput; e Lei nº 10.833, de 29 de dezembro de 2003, art. 1º, caput); ou
II - faturamento, para as pessoas jurídicas a que se referem os arts. 122 e 123 (Lei nº 9.715, de 25 de novembro de 1998, art. 2º, inciso I; Lei nº 9.718, de 27 de novembro de 1998, art. 2º; Lei nº 10.637, de 2002, art. 8º; e Lei nº 10.833, de 2003, art. 10).
Click no link abaixo para ter acesso a publicação completa:
http://normas.receita.fazenda.gov.br/sijut2consulta/link.action?idAto=127905
Fonte: Matéria publicada no site da Receita Federal.
terça-feira, 20 de dezembro de 2022
quinta-feira, 15 de dezembro de 2022
terça-feira, 6 de dezembro de 2022
quarta-feira, 21 de setembro de 2022
terça-feira, 4 de janeiro de 2022
sábado, 19 de junho de 2021
segunda-feira, 7 de junho de 2021
quinta-feira, 4 de março de 2021
Assinar:
Postagens (Atom)