
Administração de Empresas, Contabilidade, Coaching Empresarial, Departamento Pessoal, Desenvolvimento Pessoal e Profissional, Empreendedorismo, Imposto de Renda, Negócios, Planejamento Tributário, Recursos Humanos e Societário.
Mostrando postagens com marcador Imposto de Renda Pessoa Física. Mostrar todas as postagens
Mostrando postagens com marcador Imposto de Renda Pessoa Física. Mostrar todas as postagens
terça-feira, 28 de abril de 2026

segunda-feira, 27 de abril de 2026
Perguntas e Respostas IRPF 2026 - Imposto de Renda de Pessoa Física

Click na imagem ou no link abaixo para ter acesso ao material:
quarta-feira, 22 de abril de 2026
IR 2026: conheça ferramentas gratuitas da B3 que ajudam o investidor a declarar seus investimentos
O prazo de envio da declaração do Imposto de Renda de 2026 vai de 23 de março até 29 de maio e a B3, a bolsa do Brasil, disponibiliza ferramentas gratuitas que ajudam os investidores a declarar seus investimentos. Listamos aqui três ferramentas que o investidor precisa conhecer:
A Área do Investidor e o APP B3 consolidam, em uma só plataforma, todas as informações sobre as posições dos investidores, mesmo que ele possua conta em diferentes bancos e corretoras. Já o ReVar é uma calculadora que ajuda na apuração do Imposto de Renda em operações de renda variável, disponível também na Área do Investidor.
“A tecnologia já faz parte da rotina dos brasileiros, inclusive na apuração e na declaração do Imposto de Renda. Um exemplo disso é a parceria da B3 com a Receita Federal, que deu origem ao ReVar, ferramenta lançada no ano passado para o cálculo do imposto em operações de renda variável. A iniciativa traz mais eficiência e economia de tempo para o investidor e sinaliza um avanço importante rumo à automatização e simplificação da declaração desse tipo de investimento", afirma Felipe Paiva, diretor de Relacionamento com Clientes e Pessoa Física na B3.
Confira abaixo como a B3 pode ajudar o investidor na hora de prestar contas com o leão:
Posição no último dia de 2025
Faça login na Área do Investidor, clique nas opções: “Relatórios” > “Relatório Consolidado”. Em “Relatório Consolidado”, selecione o período “Anual” e escolha entre gerar o relatório em PDF ou Excel.
Esse documento trará todas as suas posições em ações, ETFs, BDRs, CDBs, Tesouro Direto e outros ativos registrados e negociados na B3. Além disso, contém o histórico de dividendos, juros sobre capital próprio (JCP), rendimentos e reembolso recebidos de suas posições no ano.
Empréstimo de ativos
Para reunir informações sobre os rendimentos recebidos com o empréstimo de ações (também conhecido como aluguel de ações, ou custódia remunerada), acesse a aba “Relatórios” > “Informes – Empréstimos”. Dentro do menu, clique no botão de download do ano desejado e depois no botão “Baixar informes”.
Vale lembrar, no entanto, que as informações disponíveis na Área do Investidor e seus relatórios são para fins consultivos. Por isso, o investidor deve solicitar junto à sua corretora ou custodiante os informes de rendimentos emitidos nos termos da regulamentação da Receita Federal.
ReVar
Desde 2025, os investidores brasileiros contam com uma ferramenta para ajudá-los a declarar os investimentos listados em bolsa, como ações, ETFs, fundos imobiliários, BDRs. Trata-se do ReVar, um programa de apuração do Imposto de Renda da pessoa física incidente sobre operações de renda variável, feito em uma parceria entre a B3 e a Receita Federal.
A calculadora é gratuita, e a autorização para compartilhamento dos dados com a Receita Federal ocorre por meio da Área do Investidor da B3. O acesso ao serviço é hospedado no portal e-Cac da Receita Federal.
Como funciona o ReVar?
A ferramenta carrega os dados das operações realizadas pelos investidores diretamente da B3, a partir das informações das corretoras, para apurar os ganhos ou prejuízos líquidos. Quando há imposto devido, a ferramenta também gera o DARF (Documento de Arrecadação de Receitas Federais) para o pagamento.
Para usar o ReVar, o investidor precisa somente entrar na Área do Investidor e autorizar que os dados sejam compartilhados com a Receita, em linha com todas as recomendações da LGPD (Lei Geral de Proteção de Dados Pessoais). Os investidores podem usar o ReVar a partir do 10º dia do mês seguinte à autorização de compartilhamento das informações.
Conheça o passo a passo para usar a calculadora
1º passo: O investidor deverá acessar o ReVar na Área do Investidor da B3 e realizar a autorização do compartilhamento de dados. (Serviços >> Calculadora de IR >> ReVar – Receita Federal).
2º passo: O investidor será direcionado para a próxima etapa, que acontece no portal e-Cac da Receita Federal. (Declarações e Demonstrativos >> Apurar Imposto sobre a Renda Variável).
Nessa fase, o investidor deverá informar o custo de aquisição dos ativos da sua carteira e informar prejuízos acumulados (caso exista).
3º passo: Após a conclusão da posição inicial, o sistema passa a apresentar o menu completo com as guias: Início, Posição Inicial, Resolução de Pendências, Eventos, Estoque e Extrato de Operações.
Em cada mês é apresentado um resumo do resultado das operações, informando se há ou não imposto a ser recolhido.
Os impostos inferiores a R$10 (dez reais) serão somados aos próximos meses até completar este valor mínimo para geração de DARF.
4º passo: Assim que o investidor clicar no botão “Gerar DARF”, o sistema abrirá uma nova guia no navegador com o documento para pagamento, com código de barras e com QR-Code para pagamento via PIX. O manual completo de utilização da calculadora está disponível no site da Receita Federal.
O que é DARF?
DARF é a sigla para “Documento de Arrecadação de Receitas Federais”. Trata-se de uma guia utilizada para o pagamento de impostos, contribuições e taxas à Receita Federal. É um boleto que deve ser emitido e pago para recolher os tributos devidos ao Governo Federal e para que o investidor, seja pessoa física ou jurídica, mantenha-se dentro da lei, evitando atuações da fiscalização.
Quando se fala de renda fixa, o imposto é totalmente recolhido na fonte. Já para os demais investimentos você precisará calcular e recolher o Imposto de Renda. É aí que entra o DARF.
Fonte: Matéria divulgada no site https://www.b3.com.br/pt_br/noticias/ir-2026-conheca-ferramentas-gratuitas-da-b3-que-ajudam-o-investidor-a-declarar-seus-investimentos.htm
quinta-feira, 16 de abril de 2026
quinta-feira, 2 de abril de 2026
quarta-feira, 1 de abril de 2026
terça-feira, 24 de março de 2026
terça-feira, 17 de março de 2026
segunda-feira, 16 de março de 2026
Novas regras do Imposto de Renda 2026
Quem deve declarar e prazo de entrega do IRPF 2026
Resumo do Imposto de Renda 2026
Está obrigada a apresentar a
Declaração de Ajuste Anual referente ao exercício de 2026 a pessoa física
residente no Brasil que, no ano-calendário de 2025:
I - Recebeu rendimentos tributáveis, sujeitos ao ajuste na declaração, cuja
soma foi superior a R$ 35.584,00
(trinta e cinco mil, quinhentos e oitenta e quatro reais);
II - Recebeu rendimentos isentos não tributáveis ou tributados exclusivamente na
fonte, cuja soma foi superior a R$ 200.000,00
(duzentos mil reais);
III - Obteve, em qualquer mês,
ganho de capital na alienação de bens ou direitos sujeito à incidência do
Imposto;
IV - Realizou operações de alienação em
bolsas de valores, de mercadorias, de futuros e assemelhadas: a) cuja soma foi superior a R$ 40.000,00
(quarenta mil reais); ou b) com apuração de ganhos líquidos sujeitas à
incidência do imposto;
V - Relativamente à atividade
rural: a) obteve receita bruta em valor superior a R$ 177.920,00 (cento e
setenta e sete mil e novecentos e vinte reais); ou b) pretenda compensar, no
ano-calendário de 2025 ou posteriores, prejuízos de anos-calendário anteriores
ou do próprio ano-calendário de 2025;
VI - Teve, em 31 de dezembro, a
posse ou a propriedade de bens ou
direitos, inclusive terra nua, de valor total superior a R$ 800.000,00 (oitocentos mil reais);
VII - Passou à condição de
residente no Brasil em qualquer mês e nessa condição encontrava-se em 31 de
dezembro;
VIII - Optou pela isenção do
imposto sobre a renda incidente sobre o ganho de capital auferido na venda de
imóveis residenciais, caso o produto da venda seja aplicado na aquisição de
imóveis residenciais localizados no País, no prazo de cento e oitenta dias,
contado da celebração do contrato de venda, nos termos do art. 39 da Lei nº
11.196, de 21 de novembro de 2005;
IX - Optou por declarar os bens,
direitos e obrigações detidos pela entidade controlada, direta ou indireta, no
exterior como se fossem detidos diretamente pela pessoa física, nos termos do
regime de transparência fiscal de entidade controlada estabelecido no art. 8º
da Lei nº 14.754, de 12 de dezembro de 2023;
X - Era titular, em 31 de
dezembro, de trust e demais contratos regidos por lei estrangeira com
características similares, nos termos dos arts. 10 a 13 da Lei nº 14.754, de 12
de dezembro de 2023;
XI - Relativamente ao capital
investido em aplicações financeiras no exterior, a que se referem os arts. 2º a
4º e 9º da Lei nº 14.754, de 12 de dezembro de 2023:
a) auferiu rendimentos; ou
b) pretenda compensar, no ano-calendário
de 2025 ou posteriores, perdas de anos-calendário anteriores ou do próprio
ano-calendário de 2025; ou XII - auferiu lucros ou dividendos de entidades no
exterior, nos termos dos arts. 2º e 5º a 6º-A da Lei nº 14.754, de 12 de
dezembro de 2023.
Fica dispensada de apresentar a
Declaração de Ajuste Anual a pessoa física que se enquadrar:
I - apenas na
hipótese prevista no inciso VI do caput, cujos bens comuns, na constância da
sociedade conjugal ou da união estável, tenham sido declarados pelo outro
cônjuge ou companheiro, desde que o valor total dos seus bens privativos não
exceda R$ 800.000,00 (oitocentos mil reais); e
II - Em pelo menos uma das
hipóteses previstas nos incisos I a XII do caput, caso conste como dependente
em Declaração de Ajuste Anual apresentada por outra pessoa física, na qual
tenham sido informados seus rendimentos, bens e direitos, caso os possua. § 2º
A pessoa física residente no Brasil, ainda que desobrigada, pode apresentar a
Declaração de Ajuste Anual, observado o disposto no § 3º.
§ 3º É vedado a um mesmo contribuinte constar simultaneamente em mais de uma
Declaração de Ajuste Anual, seja como titular ou dependente, exceto nos casos
de alteração na relação de dependência no ano-calendário de 2025.
Principais Documentos
Necessários, clic no link abaixo:
Material de Apoio: IN 2312 de 13/03/2026
Recomendamos em caso de dúvida ou esclarecimento o contribuinte buscar um profissional qualificado para evitar informações incorretas que poderão ocasionar multas e demais penalidades.
quarta-feira, 4 de março de 2026
Comunicar saída definitiva do país
O QUE É?
Informe à Receita Federal que você está saindo de forma definitiva do país (vai viver em fora do Brasil).
Essa comunicação é obrigatória se você está saindo do Brasil de forma definitiva ou se deixou o país em caráter temporário e passou à condição de não residente.
Considera-se não residente no Brasil quem:
·
não reside no Brasil em caráter
permanente;
· sai em caráter permanente do Brasil, na data da saída, ou após ter decorrido 12 meses consecutivos de ausência, no caso de não ter feito a Comunicação de Saída Definitiva do País;
· na condição de não residente, entra no Brasil para prestar serviços como funcionário(a) de órgão de governo estrangeiro situado no País;
· entra no Brasil com visto
temporário e permanece até 183 dias, consecutivos ou não, em um período de até
12 meses;
· sai do Brasil em caráter
temporário, a partir do dia seguinte àquele em que complete 12 meses
consecutivos de ausência.
O prazo
para comunicar a saída definitiva é a partir da data da saída (se
a saída foi permanente), ou da data em que for considerado não
residente (se a saída foi temporária), até o último dia do
mês de fevereiro do ano seguinte.
A comunicação de saída definitiva do Brasil não dispensa:
·
o envio da Declaração de Saída Definitiva do País, no ano
seguinte à saída definitiva (ou da data da caracterização da condição de
não-residente) no prazo regulamentar para apresentação da Declaração do Imposto
sobre a Renda das Pessoas Físicas. Essa obrigatoriedade independe de ter
ou não apresentado a Comunicação de Saída Definitiva do País;
· o
envio das Declarações de Imposto de Renda de anos anteriores; e
· o
pagamento dos impostos apurados.
Se você passou à
condição de não-residente há mais de 6 anos e não fez a comunicação à
Receita Federal, deve encaminhar a documentação correspondente para o e-mail: "cpf.residente.exterior@rfb.gov.br".
Você volta a ser considerado(a) residente no Brasil na data
em que chegar ao País se:
· retornar
com intenção de morar aqui; ou
· ficar
no Brasil por mais de 183 dias, consecutivos ou não, dentro de 12 meses.
QUEM PODE UTILIZAR ESTE SERVIÇO?
ETAPAS PARA A REALIZAÇÃO DESTE SERVIÇO
1. Comunicar a saída definitiva
do país
Acesse o sistema e preencha os campos do formulário.
Marque o "Termo de Responsabilidade" para indicar que
as informações são verdadeiras e que você está ciente de que deve enviar a
Declaração de Saída Definitiva do País no ano seguinte ao da efetiva saída do
país, no mesmo prazo da Declaração de Ajuste Anual e pagar o saldo do imposto,
em quota única, até a data prevista para o envio da declaração.
Após o preenchimento, clique no botão Confirmar para enviar a comunicação.
Canais de prestação
Web :
Apenas para os casos de não-residente há mais de 6 anos e não
comunicou à Receita Federal:
E-mail :
Documentação
Documentação
em comum para todos os casos:
·
Número do CPF;
·
Número do recibo da última
Declaração de Imposto de Renda entregue;
·
Título de Eleitor.
·
Documentos de identificação com
CPF dos dependentes; se houver,
Apenas para os casos de
não-residente há mais de 6 anos e não comunicou à Receita Federal: encaminhar
por e-mail a documentação abaixo:
· Documento
de identificação com foto (ou passaporte);
· Selfie
segurando o documento;
· Declaração simples informando
a data que deixou o Brasil.
Para mais informações ou dúvidas sobre este serviço, entre em
contato:
Chat RFB (Para orientação de regularização de
pendência cadastral e regularização de débitos)
Legislação
Fonte: Matéria divulgada no link abaixo,
segunda-feira, 23 de fevereiro de 2026
sexta-feira, 23 de janeiro de 2026
segunda-feira, 19 de janeiro de 2026
sexta-feira, 9 de janeiro de 2026
Como acessar o e-CAC de pessoas falecidas
Passo a passo para o acesso ao e-CAC de pessoas falecidas.
Para acessar o e-CAC de uma pessoa falecida e ter acesso a todos os serviços referentes a ela, solicite o cadastramento de uma Procuração RFB. Clique no link para mais informações: https://www.gov.br/pt-br/servicos/cadastrar-ou-cancelar-procuracao-para-acesso-ao-e-cac.
A Procuração RFB é emitida diretamente no link: http://servicos.receita.fazenda.gov.br/Servicos/procuracoesrfb/controlador/controlePrincipal.asp?acao=telaInicial.
Quando for preencher a Procuração RFB, observe:
- Outorgante: é a pessoa falecida;
- Outorgado: é o(a) procurador(a), quem acessará o e-CAC.
Também será necessário informar o número e o órgão emissor de algum documento de identidade da pessoa falecida. Caso não possua nenhum, informe o número da certidão de óbito ou de documento equivalente.
Após emitida a Procuração RFB, ela deverá ser assinada pelo(a) representante da pessoa falecida (mais informações em "Quem pode assinar a Procuração RFB da pessoa falecida" deste roteiro).
A Procuração RFB deve ter firma reconhecida em cartório ou ser assinada eletronicamente neste link: https://assinador.iti.br/. Não é necessário usar certificado digital para fazer a assinatura eletrônica ou para atuar como procurador no e-CAC. Caso não reconheça firma nem assine eletronicamente a procuração, seu protocolo só será possível nas unidades de atendimento presencial.
Após a assinatura, a Procuração RFB deverá ser protocolada no Portal e-CAC. O processo deve ser aberto em nome da pessoa outorgada (procurador(a) digital).
Para abrir o processo, siga os passos abaixo:
- acesse o Portal e-CAC, em https://cav.receita.fazenda.gov.br.
- clique em Legislação e Processo > Requerimentos Web;
- escolha a Área de Concentração de Serviço "Procurações" e o Serviço "Cadastrar procuração para acesso ao e-CAC", conforme na figura abaixo:
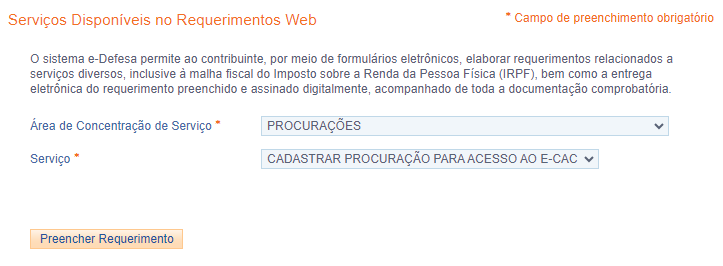
IMPORTANTE: durante o preenchimento do formulário eletrônico, informe no campo apropriado os 5 últimos dígitos do código de controle da procuração (localizado no canto inferior direito da procuração). Esse procedimento é muito importante para validar a procuração no sistema.
Após cadastrado o processo, você deverá anexar arquivos nítidos dos seguintes documentos originais:
- Procuração RFB;
- certidão de óbito (ou certidão de casamento/nascimento com averbação do óbito);
- documento de identificação do(a) representante da pessoa falecida;
- documento que comprove a condição de representante da pessoa falecida (mais informações em "Quem pode assinar a Procuração RFB da pessoa falecida" deste roteiro).
Para mais orientações sobre como juntar documentos ao processo que será aberto, clique no link https://www.gov.br/receitafederal/pt-br/assuntos/processos-digitais/juntada.
Após enviar os documentos, a análise do processo leva alguns dias e depende da quantidade de processos a serem analisados pela equipe responsável. Acompanhe o andamento do processo seguindo as orientações do link: https://www.gov.br/receitafederal/pt-br/assuntos/processos-digitais/acompanhamento.
Com a procuração aprovada, o(a) procurador(a) deverá entrar em seu próprio e-CAC e clicar na opção Alterar perfil de acesso, conforme figura abaixo. Em seguida, informe o CPF da pessoa falecida no campo Procurador de pessoa física - CPF.
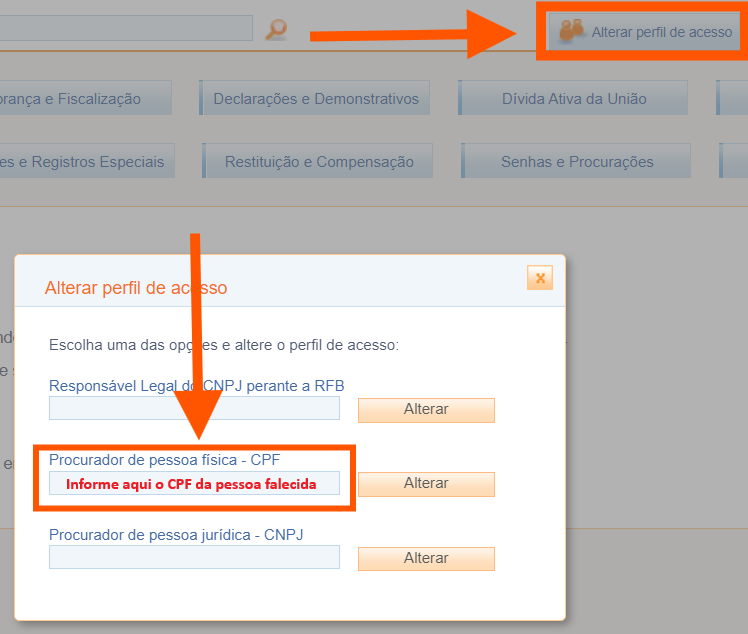
Feito isso, você terá acesso a todos os documentos e serviços relativos à pessoa falecida.
Se a Procuração RFB for rejeitada, verifique o despacho que está no processo para entender o motivo. Regularize os erros encontrados e abra novo processo.
Quem pode assinar a Procuração RFB da pessoa falecida?
IMPORTANTE: no preenchimento da Procuração RFB, embora a outorgante seja a pessoa falecida, a procuração será assinada por quem a representará. Veja as situações a seguir:
Pessoa falecida COM bens a inventariar
Se houver inventário judicial ou extrajudicial em andamento:
A Procuração RFB deve ser assinada pela pessoa inventariante, anexando-se ao processo a escritura pública ou procuração pública de nomeação em cartório (extrajudicial) ou termo de nomeação de inventariante (judicial).
Se o inventário ainda não iniciou ou a pessoa inventariante não foi escolhida:
A Procuração RFB deve ser assinada por administrador(a) provisório(a) nomeado(a) judicialmente para representar o espólio (judicial) ou por representante nomeado(a) por meio de procuração pública, assinada por todas as pessoas herdeiras listadas na certidão de óbito (extrajudicial).
Se a Procuração RFB não contemplar todos os serviços e não houver nenhum serviço que envolva manifestação de vontade (como confessar dívidas, parcelar ou impugnar), ela poderá ser assinada por uma das pessoas representantes citadas ou por pessoa sucessora que comprove sua condição.
Para comprovação da inexistência de inventário, anexe ao processo a Declaração de Inexistência de Inventário: https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/formularios/modelos/anexo-ix.pdf.
Se o inventário já encerrou:
A Procuração RFB deve ser assinada pela pessoa inventariante se houver débito lançado em nome do espólio e caso trate de atos de manifestação de vontade (como confessar dívida, parcelar ou impugnar). Caso contrário, a Procuração RFB poderá ser assinada por qualquer pessoa herdeira contemplada na partilha.
Pessoa falecida SEM bens a inventariar
Se a pessoa falecida não deixou bens a inventariar, a Procuração RFB deverá ser assinada pelo(a) inventariante nomeado(a) no processo de inventário negativo ou pelo(a) sucessor(a) que comprove sua condição.
Anexe ao processo a certidão de óbito que indique a inexistência de bens a inventariar.
Se for selecionada a opção “todos os serviços existentes e os que vierem a existir...”, ou se forem marcados serviços que envolvam sigilo fiscal ou atos de manifestação de vontade (como confessar dívida, parcelar ou impugnar), a pessoa representante também precisará anexar a Declaração de Inexistência de Bens a Inventariar ou Arrolar (https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/formularios/modelos/anexo-ix.pdf), ou certidão de inventário negativo.
Fonte: Matéria divulgada no site https://www.gov.br/receitafederal/pt-br/canais_atendimento/atendimento-virtual/ecac-falecidos
A Procuração RFB de pessoa falecida deve ser assinada pelo inventariante (se houver inventário) ou, na falta dele, por um representante do espólio, como o administrador provisório (nomeado judicialmente) ou um sucessor (herdeiro/meeiro) que comprove sua condição e a inexistência de inventário, utilizando a "Declaração de Inexistência de Inventário" ou a certidão de inventário negativo, para acessar o e-CAC e realizar serviços em nome do falecido.
Quem pode assinar, dependendo da situação:
- Com Inventário (Judicial ou Extrajudicial):
- O Inventariante (nomeado judicialmente ou por escritura pública).
- Anexar o Termo de Nomeação de Inventariante ou a Escritura Pública.
- Sem Inventário (ou antes da nomeação):
- Administrador Provisório: Nomeado judicialmente para representar o espólio.
- Sucessor: Herdeiro, meeiro ou legatário que comprove sua condição (documentos de identidade, certidão de casamento/nascimento) e a inexistência de inventário.
- Anexar: Certidão de óbito e a "Declaração de Inexistência de Inventário" ou Certidão de Inventário Negativo.
- Em Serviços com Sigilo Fiscal ou Atos de Vontade:
- É obrigatória a Declaração de Inexistência de Bens a Inventariar ou a Certidão de Inventário Negativo, além da comprovação da representação (inventariante/sucessor).
Assinar:
Postagens (Atom)