Rua Dr. Flores, 245, Conjunto 502, Centro Histórico, Cep.: 90.020-122 - em Porto Alegre - RS, Fones: (51) 3211.4100, 3224.4711, 3221.2383, 9943.00549 e 9805.72783.

Frase da Semana/Pensamento/Poema:

"Empreender é transformar sonhos em realidade, desafios em oportunidades." (Fernando Leques)

Agência Brasil

Supremo Tribunal Federal

Senado Federal

Câmara notícias - Câmara dos Deputados

Consultor Jurídico

Conteúdo Contábeis

Notícias do Tribunal Superior do Trabalho

Secretaria da Fazenda- Notícias

Fórum Contábeis - Departamento Pessoal e RH

Junta Comercial, Industrial e Serviços do Rio Grande do Sul

Assembleia Legislativa RS – Notícias

CRC-RS - Central de Notícias

QuartaRH

Economia

Portal Carreira & Sucesso

Jornal do Comércio RS

BBC Brasil - Notícias, vídeos, análise e contexto em português

Jornal do Comércio Caderno Contabilidade

segunda-feira, 19 de dezembro de 2022

Conheça as novas regras para aposentadoria em 2023

Reunimos neste guia todas as informações essenciais para você pedir o seu benefício no próximo ano

Por  Leonardo Grandchamp 

Você acredita estar próximo do momento de requerer a sua aposentadoria? 

Se levarmos em conta as mudanças trazidas pela Reforma da Previdência (EC nº 103/2019), pode ser um pouco complicado chegar a essa conclusão, afinal são tantas regras diferentes!

Na intenção de trazer mais entendimento a respeito das novas regras para aposentadoria em 2023, reunimos neste guia todas as informações essenciais para você pedir o seu benefício no próximo ano. 

Vamos falar sobre os requisitos das principais aposentadorias antes e depois da Reforma, quais as regras aplicáveis para quem já estava quase se aposentando em novembro de 2019 e como elas podem ser utilizadas em 2023.

Então, acompanhe todo o conteúdo e veja se a sua aposentadoria está mais próxima do que você imagina!

Quais são as principais modalidades de aposentadorias em 2023?

Aposentadoria por tempo de contribuição 


Antigamente, a aposentadoria por tempo de contribuição era uma das mais vantajosas para o segurado, por não ter a idade mínima como requisito obrigatório. 

Bastasse que os homens alcançassem 35 anos de tempo de contribuição e as mulheres, 30 anos. 

Períodos de atividades rurais e atividades especiais poderiam ser aproveitados para completar o tempo de contribuição.

Após a Reforma da Previdência 

Assim que a Emenda Constitucional nº 103 entrou em vigor, em 12 de novembro de 2019, essa modalidade de aposentadoria foi extinta. 

Você deve estar se perguntando: “então como é possível usar a aposentadoria por tempo de contribuição em 2023?”

Acontece que foram feitas algumas regras de transição para apaziguar os prejuízos dos segurados que já estavam quase completando o tempo de contribuição necessário para se aposentar nessa categoria. 

As regras são as seguintes: 

·         Regra por pontos;

·         Regra da idade progressiva;

·         Regra do pedágio 50%;

·         Regra do pedágio 100%.

No decorrer do artigo explicaremos mais sobre cada uma delas.

Aposentadoria por idade urbana


Esse era o único tipo de aposentadoria que fixava a idade mínima como requisito obrigatório antes da Reforma da Previdência.

Antigamente os homens deveriam atingir 65 anos e ter 180 meses de carência. Já as mulheres deveriam atingir 60 anos e ter 180 meses de carência.

Atenção: A carência é o número mínimo de meses que o segurado precisa contribuir junto ao INSS para solicitar um benefício.

É importante frisar essa informação pois muita gente acha que carência é o mesmo que tempo de contribuição.

O tempo de contribuição se trata do período efetivo entre a data de início e a data final das contribuições realizadas pelo segurado.

Por exemplo: quem contribuiu de 21 de julho até 22 de novembro, possui 5 meses de carência e 4 meses e 1 dia de tempo de contribuição.

Após a Reforma da Previdência

Quem começou a contribuir com o INSS após a Reforma da Previdência, vai seguir os novos requisitos:

Homens devem ter 65 anos de idade e 20 anos de tempo de contribuição. As mulheres devem atingir os 62 anos de idade e ter 15 anos de tempo de contribuição.

E quem já estava perto de se aposentar nesta modalidade quando houve a mudança? Neste caso, teria o direito a entrar na regra de transição da aposentadoria por idade.


Aposentadoria especial


Criada para quem trabalhou em ambientes insalubres ou periculosos durante a vida, a aposentadoria especial foi mais uma categoria que sofreu alterações drásticas.

Antigamente o único requisito a ser alcançado era o tempo de contribuição, que varia de acordo com o grau de exposição aos riscos de saúde e/ou a vida:

  • 25 anos de atividade especial de menor risco (profissionais da saúde, metalúrgicos, eletricistas, entre outros);
  • 20 anos de atividade especial de médio risco (trabalhadores expostos a amianto);
  • 15 anos de atividade especial de maior risco (trabalhadores de minas subterrâneas).

Após a Reforma da Previdência


Agora a idade mínima passa a ser requisito obrigatório para concessão da aposentadoria especial.

Se o segurado começou a trabalhar em atividade especial após a Reforma, além do tempo mínimo exigido, será preciso ter:

  • 60 anos de idade e 25 anos de atividade especial de menor risco;
  • 58 anos de idade e 20 anos de atividade especial de médio risco;
  • 55 anos de idade e 15 anos de atividade especial de maior risco.

Para quem já exercia atividade especial antes da Reforma, é permitido se encaixar na regra de transição da aposentadoria especial.

Na prática, essa regra é pouco benéfica.


Aposentadoria da pessoa com deficiência


Destinada ao segurado do INSS que possui deficiência física, mental, sensorial ou intelectual. Pode ser concedida por idade ou por tempo de contribuição.

A Reforma da Previdência não fez alterações nos requisitos dessa modalidade de aposentadoria.


Por idade


São necessários 15 anos de tempo de contribuição, ter 60 anos no caso de homens e 55 anos, no caso de mulheres.


Por tempo de contribuição


São levados em conta os 3 graus de deficiência:

  • Grave: 25 anos de tempo de contribuição (homens), e 20 anos (mulheres);
  • Médio: 29 anos de tempo de contribuição (homens), e 24 anos (mulheres);
  • Leve: 33 anos de tempo de contribuição (homens), e 28 anos (mulheres).

Importante: o segurado com deficiência pode optar por outros tipos de aposentadorias, se qualquer uma delas for mais vantajosa.


Como funcionam as regras de transição criadas pela Reforma da Previdência?


As regras de transição podem ser utilizadas pelos segurados que já vinham contribuindo com o INSS antes de 12 de novembro de 2019, mas não conseguiram completar todos os requisitos obrigatórios para se aposentar até a data.

Por haver mudanças graduais, serão estabelecidas novas regras para aposentadoria no ano de 2023.

Vejamos mais detalhes sobre cada uma delas:


Regra por pontos


Essa regra já existia antes da Reforma, como uma subcategoria da aposentadoria por tempo de contribuição.

A lógica da regra por pontos é a seguinte: a pontuação é o resultado da soma da idade + o tempo de contribuição do segurado.

A partir de 2019, os requisitos eram:

  • Homens com 35 anos de tempo de contribuição, sendo que a soma da idade + o tempo de contribuição deveria atingir 96 pontos.
  • Mulheres com 30 anos de tempo de contribuição, sendo que a soma da idade + o tempo de contribuição deverá atingir 86 pontos.

Os pontos aumentam conforme os anos, até 2028 para os homens e 2033, para as mulheres.

Demonstrativo da regra por pontos. Fonte: Marques Sousa & Amorim

Regra da idade progressiva

Essa regra foi criada para amparar os segurados que planejavam se aposentar por tempo de contribuição antes da Reforma da Previdência.

Por meio dela, o segurado tem que atingir um tempo mínimo de contribuição + idade mínima, um pouco menor que aquela estipulada para a aposentadoria por idade (regra atual).

Os homens devem alcançar 35 anos de tempo de contribuição, e as mulheres, 30 anos.

A cada ano a idade mínima aumenta em 6 meses para homens e mulheres que desejam se aposentar seguindo esta regra de transição.

O aumento se mantém até que a idade mínima para homens alcance 65 anos, em 2027, e para as mulheres 62 anos, em 2031.
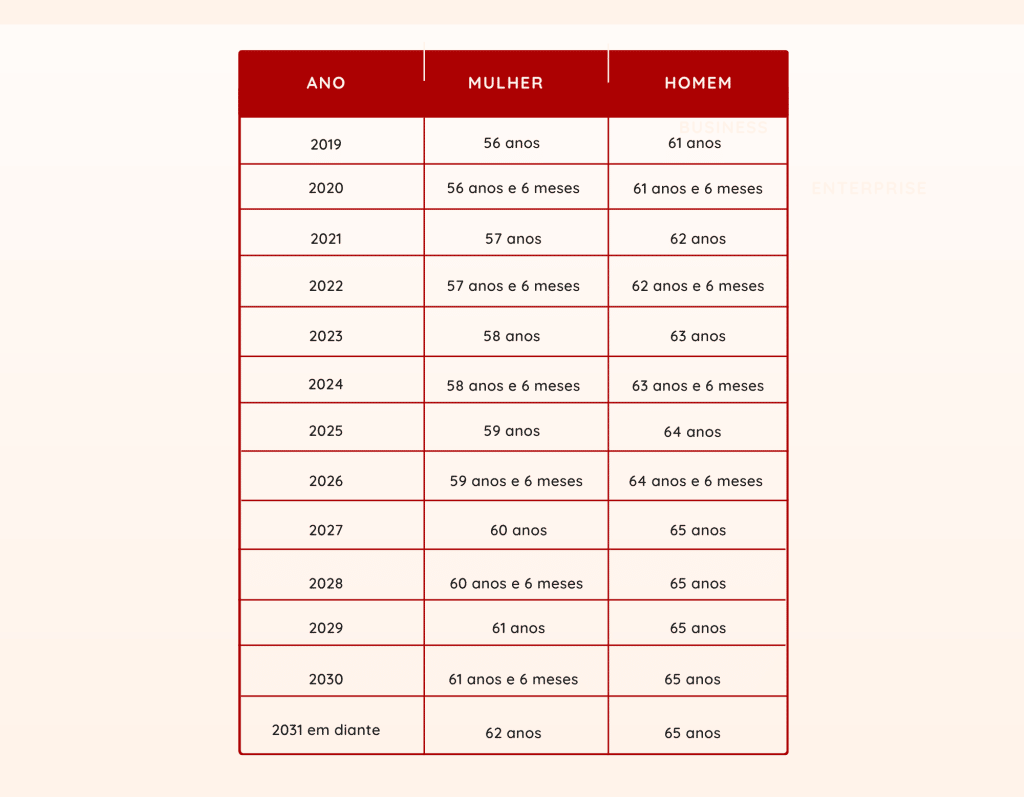
Regra da idade progressiva. Fonte: Marques Sousa & Amorim

Regra da aposentadoria por idade

Quem já estava perto de se aposentar pela regra antiga da aposentadoria por idade urbana, certamente foi impactado pelas mudanças pós-reforma.

Daí a importância da regra da aposentadoria por idade, onde é necessário ter 15 anos de tempo de contribuição, ter 65 anos no caso de homens e 62 anos, no caso de mulheres.

Além de pedir menos tempo de contribuição para os homens, o requisito de idade mínima para as mulheres aumenta em 6 meses por ano, começando por 60 anos e 6 meses em 2020 devendo chegar a 62 anos até 2023.
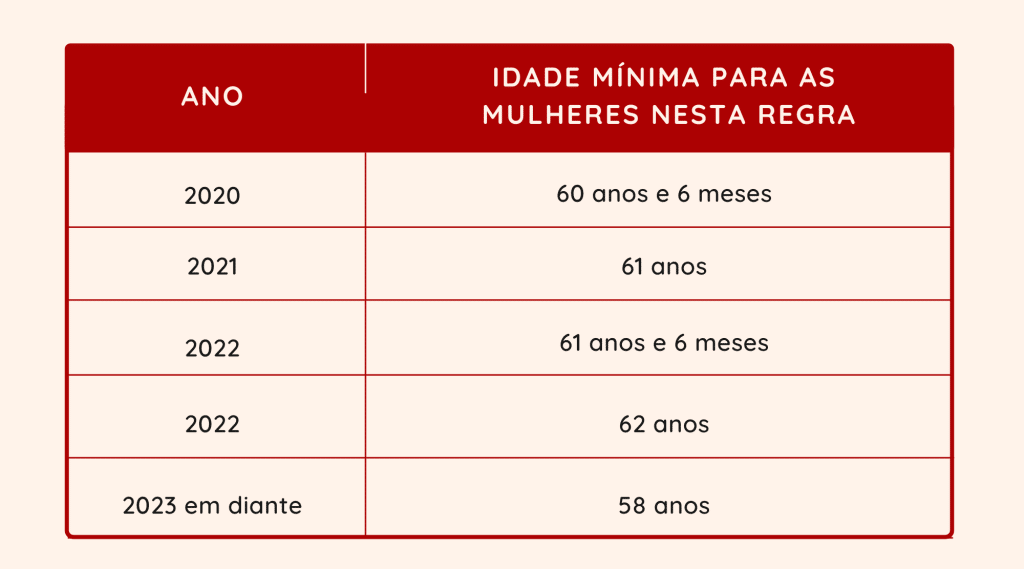
Regra da aposentadoria por idade. Fonte: Marques Sousa & Amorim

Regra de transição do pedágio 50%

Quem faltava completar menos de dois anos para se aposentar quando a Reforma entrou em vigor, pode utilizar essa regra de transição.

Funciona da seguinte forma: esse segurado vai cumprir metade do tempo que falta para se aposentar (por isso o nome pedágio de 50%) para então dar entrada no seu benefício.

Segue os requisitos:

  • Homens com no mínimo 33 anos de tempo de contribuição completados até 11/11/2019, e que cumpriram metade do tempo que faltava para atingir 35 anos de tempo de contribuição;
  • Mulheres com no mínimo 28 anos de tempo de contribuição completados até 11/11/2019, e que cumpriram metade do tempo que faltava para atingir 30 anos de tempo de contribuição.


Regra de transição do pedágio 100%

A vantagem da regra de pedágio 100% é que ela pode melhorar o cálculo do valor da aposentadoria do segurado.

Isso acontece porque o tempo de contribuição será maior e não há redutores no cálculo, ou seja, o INSS leva em conta 100% da média de todos os salários a partir de 07/1994.

A parte negativa é a exigência de idade mínima. Além disso, o segurado vai cumprir o dobro do tempo que faltava para se aposentar quando a Reforma entrou em vigor.

Confira os requisitos:

  • Homens com 60 anos de idade, 35 anos de tempo de contribuição e que cumpriram o dobro do tempo que faltava para atingir 35 anos de tempo de contribuição na data em que a Reforma entrou em vigor.
  • Mulheres com 57 anos de idade, 30 anos de tempo de contribuição e que cumpriram o dobro do tempo que faltava para atingir 30 anos de tempo de contribuição na data em que a Reforma entrou em vigor.


Regra de transição da aposentadoria especial

Válida para quem já trabalhava com atividades insalubres ou periculosas antes da Reforma.

Os requisitos são os mesmos para homens e mulheres, e incluem tempo de atividade especial e uma pontuação que é o resultado da soma da idade + tempo de atividade especial + tempo de contribuição do segurado.

  • 25 anos de atividade especial de baixo risco e 86 pontos;
  • 20 anos de atividade especial de médio risco e 76 pontos;
  • 15 anos de atividade especial de alto risco e 66 pontos.

Regra de transição da aposentadoria especial. Fonte: Marques Sousa & Amorim

E quais as novas regras para aposentadoria em 2023?

Confira as novas regras para aposentadoria em 2023, que são as mesmas regras de transição que já mencionamos, só que com os requisitos a serem atingidos por quem deseja requerer o benefício no próximo ano.

Regras de pontos em 2023

  • Homens devem ter 35 anos de tempo de contribuição alcançar 100 pontos;
  • Mulheres devem ter 30 anos de tempo de contribuição e alcançar 90 pontos.

Regra da idade progressiva em 2023

  • Homens devem ter 35 anos de tempo de contribuição e 63 anos de idade;
  • Mulheres devem ter 30 anos de tempo de contribuição e 58 anos de idade.

Regra da aposentadoria por idade em 2023

  • Homens devem ter 15 anos de tempo de contribuição e 65 anos de idade;
  • Mulheres devem ter 15 anos de tempo de contribuição e 62 anos de idade.

Quem possui direito adquirido?

O direito adquirido deve ser utilizado pelos segurados que já possuíam os requisitos para alguma modalidade de aposentadoria antes das alterações da Reforma da Previdenciária começar a valer.

Inclusive, pendências como contribuições em atraso, períodos no exterior e averbações de tempos de serviços variados, não atrapalham o seu direito adquirido.

É perfeitamente possível resolver cada uma dessas situações e encaminhar o seu pedido de aposentadoria em seguida.

Nessas etapas, contar com um advogado especialista em aposentadorias é fundamental.

Então, para resumir, o segurado que possui direito adquirido não vai precisar utilizar as novas regras para aposentadoria.

Como o planejamento de aposentadoria pode ajudar?

Se você leu nosso conteúdo até aqui, já deve ter passado pela sua cabeça que é complicado identificar sozinho qual é a melhor regra a ser utilizada em sua aposentadoria.

Não se preocupe, esse pensamento é o mesmo que várias pessoas possuem quando chegam até nosso escritório com o objetivo de se aposentar.

Isso acontece porque de fato a Reforma da Previdência criou uma verdadeira “colcha de retalhos” nos requisitos de cada benefício.

Ainda que as regras de transição tenham sido criadas para auxiliar os segurados que já estavam próximos de requerer suas aposentadorias quando a Emenda Constitucional nº 103 entrou em vigor, elas podem ser bastante complexas.

Por essa razão, o planejamento de aposentadoria agrega tanto valor, desde que seja realizado por um advogado especialista!

Saiba que é por meio do planejamento que todas as informações de vínculos trabalhistas e contribuições do segurado são analisadas, assim como o cálculo de tempo de contribuição e carência.

Existem casos de pessoas que se encaixam em várias modalidades de aposentadoria e nessas situações, o planejamento poderá dizer qual opção é a mais vantajosa.

É por esses e outros motivos que nós sempre indicamos aos nossos clientes que façam o planejamento de aposentadoria antes de iniciar um requerimento no INSS.

Conclusão

Não se pode negar que a Reforma Previdenciária complicou o processo de aposentadoria dos segurados do INSS, mas não tornou impossível.

Como vimos, algumas regras de transição definidas lá em 2019 sofrerão mudanças em 2023. Então se você deseja se aposentar no próximo ano, a nossa primeira dica é a seguinte:

Confira o seu extrato previdenciário (CNIS), disponível através do seu cadastro no MEU INSS.

É com esse documento que será possível verificar o seu tempo de contribuição e iniciar uma mínima organização para solicitar o benefício.

Aproveite e busque maiores informações sobre o planejamento de aposentadoria. Vale a pena pensar na possibilidade de fazer esse estudo exclusivo.

Fonte: Matéria divulgada no site https://www.jornalcontabil.com.br/conheca-as-novas-regras-para-aposentadoria-em-2023/.

Lucro Presumido - Como Tributar o Ganho de Capital na Venda de Ativo Imobilizado

Agência Brasil explica: quais são os direitos do empregado temporário?


Contrato pode durar no máximo 180 dias

Por Léo Rodrigues - Repórter da Agência Brasil - Rio de Janeiro

ouvir:


Com a proximidade do Natal, é comum que estabelecimentos comerciais recorram à contratação de empregados temporários para lidar com o aumento das vendas nesta época do ano. A prática é legal e a legislação estabelece regras e direitos para o trabalhador. Seu salário, por exemplo, deve ser igual ao do empregado permanente que realiza funções equivalentes. Quer entender como funciona esse tipo de contratação? A Agência Brasil explica.

O trabalho temporário é usado para atender demanda complementar de serviços decorrentes de fatores imprevisíveis ou de fatores de natureza sazonal, periódica ou intermitente. Também pode ser adotado para substituição transitória de empregado permanente que esteja, por exemplo, de licença ou de férias.

Essa modalidade de contratação costuma ser bem utilizada em épocas de aquecimento no comércio, como Páscoa, Dia das Mães, Black Friday e Natal. Segundo a legislação brasileira, a contratação deve envolver alguma agência de emprego temporário. Essas agências são as responsáveis por contratar e fornecer trabalhadores às empresas que precisam preencher vaga por um curto período.

No Brasil, essa modalidade de contratação foi instituída pela Lei Federal 6.019/1974 e não configura vínculo empregatício. Algumas modificações nas regras foram estabelecidas pela Lei Federal 13.429/2017. Mais recentemente, o Decreto 10.854/2021 reiterou direitos dos trabalhadores e regulamentou o funcionamento das agências.

Conforme a legislação em vigor, o contrato pode durar no máximo 180 dias. Em situações excepcionais, é possível prorrogar por mais 90 dias, desde que a empresa tomadora do serviço comprove a manutenção das condições que geraram a demanda pelo emprego temporário. Vencido esses prazos, a empresa somente poderá contar com o mesmo trabalhador depois de 90 dias. Se nova contratação ocorrer antes desse prazo, fica caracterizado o vínculo empregatício.

Além de receber salário igual ao do trabalhador permanente que exerce funções equivalentes, o contratado deverá ter acesso às mesmas condições de alimentação e de atendimento médico. O empregado temporário também faz jus ao descanso semanal remunerado, ao recebimento de décimo terceiro salário, ao Fundo de Garantia do Tempo de Serviço (FGTS), aos benefícios e serviços da Previdência Social e ao seguro de acidente do trabalho. Conforme já decidido pelo Tribunal Superior do Trabalho (TST), ele também tem direito às vantagens previstas em normas coletivas pactuadas entre a empresa e os sindicatos que representam o pessoal permanente.

Ao término do contrato, o empregado deve receber o pagamento de férias proporcionais. O valor também é devido em caso de demissão que ocorra sem justa causa ou a pedido do trabalhador. De outro lado, o empregado temporário não tem direito à indenização de 40% sobre o FGTS, ao aviso prévio e ao seguro desemprego. Também não é garantida, para as gestantes, estabilidade provisória no emprego.

Agências

Para poder funcionar como agência de emprego temporário, é obrigatório o registro no Ministério da Economia. Uma vez que esteja em condição regularizada, ela pode firmar contrato de prestação de serviço com a empresa que necessita do trabalhador. A partir daí, a agência estabelece contato com o empregado e assina com ele o contrato. Nele, devem constar o salário, a jornada de trabalho, a indicação da empresa tomadora de serviço, a função que será desempenhada e o local de trabalho, entre outras informações.

Com exceção de atividades que têm legislação específica, o contratado poderá cumprir regularmente até oito horas diárias. As horas-extras, no máximo duas por dia, devem ser remuneradas com acréscimo de pelo menos 50% do valor da hora. Para trabalhos realizados entre as 22h e as 5h, deve ser pago adicional noturno equivalente a 20% da remuneração.

É importante observar que cabe à agência remunerar o trabalhador e garantir os seus direitos. Ela deve obrigatoriamente anotar a contratação na Carteira de Trabalho e Previdência Social ou em sistema eletrônico substituto. Também é responsável pelo recolhimento das contribuições previdenciárias. É vedado às agências cobrar qualquer tipo de valor do trabalhador temporário. Também não é permitida a contratação de estrangeiros que tenham visto provisório de permanência no país.

O trabalho temporário não se confunde com o trabalho terceirizado nem com o trabalho contratado por prazo determinado, que tenha legislação específica. Na terceirização, uma empresa contrata outra que assume a execução de atividades acordadas entre ambas. Já o contrato por prazo determinado pode ser celebrado para serviços cuja natureza ou temporalidade justifique uma delimitação do período de trabalho, por exemplo, para organização de um evento empresarial.

Casos de fraudes já foram constatados em julgamentos no TST, levando à anulação de contratos e ao reconhecimento de vínculo empregatício. Recorrer a trabalhadores temporários para preenchimento de vagas em nova filial da empresa, por exemplo, é ilegal. Essa nova demanda de serviço não é considerada transitória nem complementar e sim permanente.

Edição: Graça Adjuto

Matéria divulgada no site https://agenciabrasil.ebc.com.br/.

terça-feira, 13 de dezembro de 2022

Como Funciona a Revisão da Vida Toda

Recálculo só vale para quem tinha salários altos antes de 1994


ouvir:


Os aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS) ganharam uma oportunidade de rever o valor do benefício. No último dia 1º, o Supremo Tribunal Federal (STF) reconheceu a revisão da vida toda. Por 6 votos a 5, os segurados ganharam o direito de recalcular os benefícios com base nas contribuições de toda a vida. A decisão, no entanto, não vale a pena para todo mundo e exige cuidados.

Em tese, a revisão pode ser pedida por aposentados e pensionistas que começaram a contribuir para o INSS antes de julho de 1994, mês de criação do Plano Real, e que se aposentaram entre 1999, quando o governo alterou as regras de cálculo dos benefícios após fazer uma reforma da Previdência no ano anterior, e a reforma da Previdência de 2019.

A história que resultou no julgamento no STF vem de um imbróglio relacionado à regra de transição introduzida pela Lei 9.876/1999. A legislação modificou a regra de cálculo dos benefícios e introduziu o fator previdenciário.

Antes da lei, todos os benefícios do INSS eram calculados com base nas 36 últimas contribuições nos 48 meses antes do pedido de aposentadoria. A regra era criticada porque permitia que trabalhadores que não contribuíram quase nada para a Previdência ao longo da vida profissional turbinassem as contribuições quatro anos antes de se aposentarem e recebessem benefícios iguais aos de quem contribuiu a vida toda.

A lei estabeleceu que 80% das contribuições de maior porte ao longo de toda a vida seriam usadas para calcular os benefícios, multiplicados pelo fator previdenciário. No entanto, essa regra só valeria para quem começasse a trabalhar com carteira assinada e a contribuir para a Previdência Social a partir da publicação da lei.

Quem contribuía para o INSS antes da publicação da lei entrou em uma regra de transição, que calculava o benefício com base em 80% das maiores contribuições sem a multiplicação pelo fator previdenciário. No entanto, as contribuições não eram sobre toda a vida profissional e só eram contadas a partir de julho de 1994, quando o Plano Real foi instituído.

Imbróglio

Ao longo de décadas, a lei criou um passivo jurídico. Segurados que recebiam altos salários antes do Plano Real e teriam aposentadoria, pensões ou auxílios maiores na regra definitiva, mesmo com a incidência do fator previdenciário, passaram a acionar a Justiça para serem retirados da regra de transição.

Foram criadas, então, duas regras, a definitiva e a regra de transição. Na regra de transição, utilizada para o cálculo de todos os benefícios de quem já estava contribuindo com o INSS antes da nova regra, só deveriam ser considerados os salários de contribuição a partir de julho de 1994.

Em dezembro de 2019, o Superior Tribunal de Justiça (STJ) concedeu ganho de causa a esses segurados e decidiu que a regra definitiva poderia ser aplicada nessas situações. O caso foi para o STF, que começou a julgar a ação em fevereiro deste ano no plenário virtual. Na ocasião, a corte tinha formado maioria de 6 a 5, mas um pedido de destaque do ministro Nunes Marques suspendeu o julgamento virtual e remeteu o processo ao plenário físico.

Requisitos

Para pedir a revisão da vida toda, o aposentado ou pensionista deve cumprir os seguintes requisitos:

•   Ter contribuído com o INSS antes de julho de 1994;

•   Ter se aposentado entre 29/11/1999 e 12/11/2019, para que tenha havido a aplicação da regra de transição, que considerava 80% dos maiores salários desde o Plano Real;

•   Ter recebido o primeiro pagamento do INSS nos últimos dez anos, desde que seja antes da reforma da Previdência promulgada em novembro de 2019.

Nos casos em que o segurado pediu revisão nos últimos dez anos, o prazo é interrompido e só volta a ser contado após a resposta do INSS. Caso o órgão não tenha fornecido respostas, o protocolo pode ser usado como prova de interrupção do prazo.

Benefícios que podem ser revistos

•   Aposentadoria por idade;

•   Aposentadoria por tempo de contribuição;

•   Aposentadoria especial;

•   Aposentadoria por deficiência;

•   Aposentadoria por invalidez;

•   Pensão por morte.

Casos em que vale a pena

O segurado precisa estar atento e fazer um cálculo minucioso, com a conversão ao real das contribuições anteriores à criação da moeda, para verificar se terá a aposentadoria ou pensão elevada.

Mesmo após a conversão das contribuições antigas ao real, é necessário verificar se os salários antigos de baixo valor não podem resultar em benefícios menores. O cálculo também deve levar em conta o fator previdenciário – que considerava a expectativa de vida, a idade e o tempo de contribuição – para verificar se receberia mais pela regra definitiva em 1999. O fator previdenciário foi abolido com a reforma de Previdência de 2019.

Como pedir a revisão

No momento, só é possível pedir a revisão na Justiça. O INSS informou que, só depois de o STF publicar o acórdão sobre a sentença, definirá procedimentos administrativos para que o segurado possa entrar com processo administrativo na Previdência Social.

Quem for entrar na Justiça precisa considerar o valor da causa. Processos de até 60 salários mínimos podem tramitar no Juizado Especial Federal, que julgam mais rápido. Processos acima desse valor só são julgados pela Justiça Federal.

Quem está com ação na Justiça pode pedir ao juiz para antecipar a decisão, mas o ideal é esperar a publicação do acórdão pelo STF, que confirma que a revisão da vida toda deverá ser seguida por todas as instâncias.

Documentos necessários

•   RG e CPF;

•   Comprovante de residência atualizado e em nome do segurado;

•   Cadastro Nacional de Informações Sociais (CNIS), obtido no portal meu.inss.gov.br;

•   Carta de concessão da aposentadoria, ou processo administrativo da concessão;

•   Para contribuições até 1981, não listadas no CNIS, é necessário pedir ao INSS a microfilmagem dos extratos antigos

Fonte: Matéria publicada no site https://agenciabrasil.ebc.com.br/.

Sucesso Emocional - Construindo "Times" Fortes

terça-feira, 6 de dezembro de 2022

Receita Federal lança aplicativo da Nota Fiscal Eletrônica de Serviços

Segundo o secretário especial da instituição, os maiores beneficiados serão os Microempreendedores Individuais e as administrações municipais.                                  Receita matéria.jpg

A Secretaria Especial da Receita Federal do Ministério da Economia lançou nesta quinta-feira (1º/12) o aplicativo da Nota Fiscal Eletrônica de Serviços, a NFS-e. Disponível nas plataformas iOS e Android, o app facilita especialmente o dia a dia dos prestadores de serviços, que passam a contar com o Módulo Emissor da NFS-e Nacional no celular, em mecanismo seguro e fácil de usar. 

O aplicativo permite a emissão das notas eletrônicas, consulta aos documentos já lançados e checagem de eventuais registros ainda não transmitidos. O cliente, por sua vez, recebe notificação sobre a emissão da nota por meio de mensagem eletrônica, também pelo celular. 

Na hora de emitir uma nova nota, o aplicativo solicita poucas informações: CPF ou CNPJ do cliente, o tipo de serviço prestado (corte de cabelo ou revisão de carro, por exemplo) e o valor da operação. Protegido por senha – ou biometria, caso disponível no aparelho celular –, o sistema também permite a emissão de NFS-e mesmo quando não há acesso à internet. O aplicativo informa a situação de ausência de conexão de dados e solicita que as notas fiscais geradas sejam enviadas ao município assim que a conexão for restabelecida. 

O secretário especial da Receita Federal, Julio Cesar Vieira Gomes, afirmou: “A Nota Fiscal de Serviços eletrônica é revolucionária. Ainda não conseguimos vislumbrar a exata dimensão do que ela vai representar em ganhos para o nosso país”. 

Julio Cesar destacou o trabalho em parceria para a construção da iniciativa. “A Receita Federal do Brasil, juntamente com a Abrasf [Associação Brasileira das Secretarias de Finanças das Capitais], a CNM [Confederação Nacional de Municípios], a Frente Nacional dos Prefeitos e outras entidades representativas e contribuintes, criou uma Plataforma de Administração Tributária Digital que facilita e simplifica o cumprimento das obrigações tributárias, principalmente pelos pequenos contribuintes, como Microempresas, Empresas de Pequeno Porte e as MEI”. 

Já o diretor-presidente do Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae), Carlos Melles, ressaltou que “as pesquisas que fazemos dizem que o MEI quer ter o direito de emitir nota fiscal. Ele quer estar legalizado”. 

Padronização 

O app é um dos produtos do projeto da NFS-e, uma série de soluções tecnológicas que também ajuda os fiscos das prefeituras e do Distrito Federal, pois o Imposto Sobre Serviços de Qualquer Natureza (ISS ou ISSQN) é de competência dos municípios e do DF. 

A Plataforma de Administração Tributária Digital da NFS-e resolve o problema da falta de padronização no setor, ao contemplar as 5.570 legislações e Notas Fiscais de Serviço diferentes no país, uma para cada município, além de diversos modos de apurações. É, ainda, uma solução para diversos municípios que não cobram o imposto, pela falta de uma administração tributária municipal estruturada ou por ausência de recursos tecnológicos. 

“O projeto padroniza o modelo de documento fiscal e apresenta uma cesta de produtos tecnológicos” para todo o Brasil, explica o auditor fiscal da Receita Federal, Gustavo Jubé Xavier Nunes, gerente do projeto da NFS-e. 

Convênio 

Em junho deste ano foi celebrado convênio entre as administrações tributárias da União, do Distrito Federal e dos municípios para a instituição do padrão nacional da NFS-e, com o objetivo de facilitar a gestão de administradores municipais e empresas na apuração do Imposto sobre Serviço de Qualquer Natureza (ISSQN). Já conta com a adesão de 119 municípios brasileiros, inclusive 16 capitais. Esse grupo representa 58% da arrecadação de ISSQN de todo o país. 

Neste primeiro momento, o app emissor de NFS-e atenderá contribuintes com inscrição nos municípios que já aderiram ao convênio e permitem a utilização dessa solução. A partir de 1º de janeiro de 2023, o aplicativo estará disponível para todos os MEIs, independentemente de convênio ou permissão de utilização. A emissão a partir dessa data será facultativa. Torna-se obrigatória para os MEIs prestadores de serviço, em operações entre empresas, a partir do dia 3 de abril de 2023 (Resolução CGSN nº 169/2022). Nas operações para pessoa física, a emissão de NFS-e permanece facultativa. 

Ao proporcionar a simplificação tributária na esfera municipal, a iniciativa da Receita Federal ajuda prefeituras e prestadores de serviços, desde os MEIs até companhias que faturam bilhões de reais por ano, submetidas à tributação por lucro real. As empresas do setor de serviços, beneficiadas pelo novo sistema respondem por 70% do Produto Interno Bruto (PIB) brasileiro. 

Compuseram a mesa da cerimônia o secretário especial da Receita, Julio Gomes; o subsecretário de Fiscalização da Receita Federal, João Batista da Silva Filho; o diretor-presidente do Sebrae, Carlos Melles; o diretor-presidente do Serviço Federal de Processamento de Dados (Serpro), Gileno Barreto; o vice-presidente da Abrasf, Rodrigo Fantinel; o vice-presidente da CNM, Haroldo Naves; o presidente da Frente Nacional de Prefeitos (FNP), Edvaldo Nogueira; o vice-presidente de Política Institucional do Conselho Federal de Contabilidade (CFC), Manoel Carlos de Oliveira Júnior; e o presidente da Federação Nacional das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e pesquisas (Fenacon), Daniel Coêlho.

Fonte: Matéria divulgada no site https://www.gov.br/economia/pt-br/. 

Declarações de Ajuste Anual e a Retenção na Malha Fiscal sobre os Rendimentos (RRA)

V Simpósio de Coaching

Aspectos Gerais da Recuperação Judicial e Extrajudicial

Pis e Cofins Sobre os Descontos e Bonificações Não Tem Natureza de Receita

sábado, 3 de dezembro de 2022

Direito do Trabalho


O Saber Direito desta semana apresenta um curso sobre Direito do Trabalho com a professora Paula Bueno Ravena. A professora explica a atuação profissional, Direito Material do Trabalho, Direito Processual do Trabalho, peças processuais e audiências e atuação diária do operador do Direito nesse segmento.

sexta-feira, 2 de dezembro de 2022

Receita Federal prorroga prazo para adesão aos Editais de Transação

O prazo foi prorrogado para 31 de março de 2023

Foram publicados, em edição extra do Diário Oficial da União do dia 29 de novembro de 2022, os termos aditivos com a prorrogação de prazo dos Editais de Transação por Adesão nº 1/2022, que trata da transação no contencioso administrativo fiscal de créditos tributários considerados irrecuperáveis, e do nº 2/2022, voltados à transação no contencioso administrativo fiscal de pequeno valor. Anteriormente, o prazo vencia em 30 de novembro de 2022. Agora, com a publicação desses termos aditivos, o novo prazo passa a ser 31 de março de 2023. 

Essa é uma oportunidade para que os contribuintes pessoas físicas e pessoas jurídicas que estejam dentro dos critérios de adesão têm para regularizar suas pendências perante a Receita Federal, com a possibilidade de uma vantajosa redução de multa e de juros e a possibilidade de pagar o saldo com prazos maiores que o parcelamento convencional. Além disso, para as empresas que apresentarem requerimento de adesão à transação de débitos tributários considerados irrecuperáveis, há a possibilidade de utilização de prejuízo fiscal ou de base de cálculo negativa da CSLL como parte do pagamento. 

Essa iniciativa da Receita Federal, além de permitir a regularização de contribuintes perante a Fazenda Pública, também favorece a redução de litígios e, ainda, garante a entrada de recursos necessários para as políticas públicas, como as relacionadas ao pagamento de benefícios sociais, como o auxílio emergencial, à saúde, à educação, à segurança pública, ao transporte etc. 

São considerados créditos de pequeno valor, aqueles até 60 salários-mínimos. Estão nessa situação aproximadamente 100 mil contribuintes com dívidas de cerca de 1,8 bilhão de reais. Esses contribuintes poderão pagar seus débitos, após a aplicação de reduções, com entrada parcelada e o restante em até 52 (cinquenta e duas) parcelas, conforme a opção do contribuinte a uma das modalidades disponíveis no Edital. 

Já os créditos irrecuperáveis são aqueles, por exemplo, que foram constituídos há mais de 10 (dez) anos, de titularidade de devedores falidos, em recuperação judicial ou extrajudicial e, ainda, em determinados motivos cuja situação cadastral no Cadastro Nacional da Pessoa Jurídica (CNPJ) seja baixada, inapta ou suspensa por inexistência de fato. Nessa situação se encontram cerca de 2,5 mil contribuintes com dívidas no valor de R$ 10 bilhões. Esses contribuintes poderão pagar seus débitos, após a aplicação de reduções, com entrada parcelada e o restante em até 120 (cento e vinte) parcelas, conforme a opção do contribuinte a uma das modalidades disponíveis no Edital. Na hipótese de transação que envolva pessoa física, microempresa, empresa de pequeno porte, Santas Casas de Misericórdia, instituições de ensino e sociedades cooperativas e demais organizações da sociedade civil de que trata a Lei nº 13.019, de 31 de julho de 2014, está previsto, nessa modalidade de créditos irrecuperáveis, o pagamento em até 145 (cento e quarenta e cinco) parcelas. 

Em qualquer modalidade de transação não será concedido prazo superior a 60 (sessenta) meses para o pagamento das contribuições sociais de que tratam a alínea "a" do inciso I e o inciso II do caput do art. 195 da Constituição Federal em face da vedação contida no parágrafo 11 desse artigo. 

A adesão à transação, proposta por meio dos editais publicados, deve ser formalizada até as 23h59min59s (vinte e três horas, cinquenta e nove minutos e cinquenta e nove segundos), horário de Brasília, do dia 31 de março de 2022, mediante abertura de processo digital no Portal do Centro Virtual de Atendimento (Portal e-CAC), selecionando-se a opção “Transação Tributária”, no campo da Área de Concentração de Serviço, disponível no endereço eletrônico https://gov.br/receitafederal.

Fonte:  Seção de Comunicação Institucional RFB

Superintendência Regional da Receita Federal do Brasil da 10ª Região Fiscal.

Férias Coletivas | O Que Você Precisa Saber | Como Funciona Na Prática

Aposentadoria “Revisão da vida toda” é constitucional.

Revisão da vida toda” é constitucional, diz STF

Por maioria de votos, o colegiado entendeu que deve ser aplicada a regra mais benéfica no cálculo da aposentadoria.


O Plenário do Supremo Tribunal Federal (STF) concluiu, nesta quinta-feira (1º), o julgamento sobre a chamada “revisão da vida toda”. Por maioria de votos, o colegiado considerou possível a aplicação de regra mais vantajosa à revisão da aposentadoria de segurados que tenham ingressado no Regime Geral de Previdência Social (RGPS) antes da Lei 9.876/1999, que criou o fator previdenciário e alterou a forma de apuração dos salários de contribuição para efeitos do cálculo de benefício.

A matéria foi discutida no Recurso Extraordinário (RE) 1276977, com repercussão geral (Tema 1.102). Prevaleceu o entendimento de que, quando houver prejuízo para o segurado, é possível afastar a regra de transição introduzida pela lei, que exclui as contribuições anteriores a julho de 1994.

Regra de transição

O RE foi interposto pelo Instituto Nacional do Seguro Social (INSS) contra decisão do Superior Tribunal de Justiça (STJ) que havia garantido a um beneficiário, filiado ao RGPS antes da Lei 9.876/1999, a revisão de sua aposentadoria com a aplicação da regra definitiva (artigo 29 da Lei 8.213/1991), por ser mais favorável ao cálculo do benefício que a regra de transição.

Para os segurados filiados antes da edição da lei, a regra transitória abrangia apenas 80% das maiores contribuições posteriores a julho de 1994, período do lançamento do Plano Real, que controlou a hiperinflação. Já a regra definitiva leva em consideração 80% dos salários de contribuição de todo o período contributivo.

Maior renda

O julgamento estava sendo realizado no ambiente virtual, mas foi deslocado para o presencial após pedido de destaque do ministro Nunes Marques. O relator do recurso, ministro Marco Aurélio (aposentado), já havia votado no sentido de que o contribuinte tem direito ao critério de cálculo que lhe proporcione a maior renda mensal possível, a partir do histórico das contribuições.

Por decisão do colegiado, os votos proferidos pelo relator permanecem válidos mesmo depois de sua aposentadoria. Assim, o ministro André Mendonça, sucessor do ministro Marco Aurélio, não votou no caso.

Redução salarial

Primeiro a votar nesta tarde, o ministro Alexandre de Moraes acompanhou o relator. Ele observou que a regra transitória é mais benéfica a quem teve a remuneração aumentada próximo da aposentadoria, pois o valor das contribuições também aumentou. Ele ponderou, no entanto, que essa realidade não se aplica às pessoas com menor escolaridade, que costumam ter a trajetória salarial decrescente quando se aproxima o momento da aposentadoria.

Isonomia

Ele também considera que a norma transitória contraria o princípio da isonomia, pois representa tratamento mais gravoso ao segurado mais antigo, que tem as contribuições anteriores a julho de 1994 excluídas. Já para os novos filiados ao RGPS, é computado todo o período contributivo. Também votaram nesse sentido os ministros Edson Fachin e Ricardo Lewandowski e as ministras Cármen Lúcia e Rosa Weber (presidente).

Validade da norma

A outra corrente acompanhou o entendimento do ministro Nunes Marques no sentido de que o afastamento da regra de transição criaria uma situação anti-isonômica, pois permitiria a coexistência de dois formatos de cálculo para segurados filiados antes de novembro de 1999.

Nesse sentido, o ministro Luís Roberto Barroso observou que, com a nova lei, a regra geral passou a considerar todas as contribuições a partir de julho de 1994. Segundo ele, isso evita que se traga para o sistema previdenciário a litigiosidade em torno dos índices de inflação anteriores ao Plano Real. Também ficaram vencidos os ministros Luiz Fux, Dias Toffoli e Gilmar Mendes.

Tese

A tese de repercussão geral fixada foi a seguinte: "O segurado que implementou as condições para o benefício previdenciário após a vigência da Lei 9.876, de 26/11/1999, e antes da vigência das novas regras constitucionais, introduzidas pela EC em 103/2019, que tornou a regra transitória definitiva, tem o direito de optar pela regra definitiva, acaso esta lhe seja mais favorável”.

PR/CR//CF

Fonte: Matéria divulgada no site do Supremo Tribunal Federal.

Empresas menores poderão fazer publicações apenas no SPED

Portaria do Ministério da Economia alterou a anterior e medida passa a vigorar a partir do dia 1° de dezembro.

 Autora: Ana Luzia Rodrigues

As empresas de capital fechado com receita bruta anual de até R$ 78 milhões que não possuem interesse econômico na manutenção de sites próprios receberam uma boa notícia essa semana. Tudo por conta da alteração da Portaria nº 12.071/2021. A partir de amanhã, dia 1° de dezembro, passa a vigorar a Portaria nº 10.031/2022.

O conteúdo dessa Portaria do Ministério da Economia retirou essa obrigação das empresas de realizarem suas publicações e divulgações em seu próprio sítio eletrônico.

Todavia, as publicações obrigatórias precisam continuar a ser feitas na Central de Balanços do Sistema Público de Escrituração Digital (SPED). O SPED é um sistema público, gratuito, que fornece ampla publicidade e transparência, por meio de acesso rápido e fácil via internet.

A consulta no sistema pode ser feita de forma simples. Através de parâmetros como o número do CNPJ ou o nome empresarial, ano e tipo de publicação. Tudo em uma base de dados unificada nacional, disponível a qualquer cidadão.

Fonte: Jornal ContábilLink: https://www.jornalcontabil.com.br/empresas-menores-poderao-fazer-publicacoes-apenas-no-sped/

Matéria divulgada no site https://www.contadores.cnt.br/.

quinta-feira, 1 de dezembro de 2022

Laudo e Parecer na Perícia Contábil Tributária

Quantos funcionários pode contratar um microempreendedor?

Entenda quais são as regras para a contratação e confira os principais custos 

Por 
 Ana Luzia Rodrigues 

Se você se pergunta se o MEI pode ter funcionário, a resposta é sim! Quem é autônomo e  trabalha de maneira formal pode empregar uma pessoa para ajudar com a rotina de tarefas, inclusive com a carteira assinada. 

Essa é uma solução para quem deseja alavancar mais ainda o próprio negócio, seja conseguindo atender maiores demandas ou delegando funções para que possa focar em outros assuntos da empresa.

Porém, é necessário seguir algumas regras para fazer a contratação. Todavia, o que é necessário para contratar um funcionário e quais os benefícios e direitos que o empregado tem ao ter sua contratação efetivada?

Acompanhe a leitura e saiba tudo a respeito

MEI pode ter quantos funcionários?

Conforme a leitura acima, o MEI pode, sim, ter funcionário. No entanto, segundo a legislação, o Microempreendedor Individual pode ter apenas um único funcionário e seu salário também deve ser limitado.

Todavia, está em tramitação no Congresso um Projeto de Lei que quer ampliar o limite e o número de contratados para dois. Porém ainda não houve aprovação.

Qual o valor do salário para um funcionário de MEI?

De acordo com as regras, o salário contratual do Microempreendedor Individual pode ser o salário mínimo nacional, regional ou o piso salarial de sua categoria.

O piso salarial é definido por convenções coletivas e pode ser consultado no Ministério do Trabalho e Emprego ou, preferencialmente, no Sindicato da categoria do trabalhador.

O limite de faturamento anual do MEI muda ao contratar um funcionário?

Não. O MEI pode ter funcionário, contudo isso não significa que o limite de faturamento anual seja alterado. Hoje, o Microempreendedor Individual pode faturar até R$ 81 mil reais por ano, independentemente de ter ou não um colaborador contratado.

Quais documentos o funcionário deve apresentar ao MEI para ser contratado?

Para contratar um funcionário é preciso ter uma lista dos documentos necessários, não excluindo outros, para você contratar um funcionário. Os documentos básicos são:

  • CPF;
  • RG;
  • PIS (Programa de Integração Social);
  • Atestado Médico Admissional;
  • Certificado Militar (para homens);
  • Carteira de trabalho e Previdência Social (CTPS), física ou digital.

Todos esses documentos deverão ter cadastro nos documentos admissionais (exemplo: contrato, ficha de salário família, etc), nas plataformas governamentais.

O que muda na rotina do MEI que contrata 

um funcionário?

A partir do momento que ocorre a contratação de um profissional, o MEI deve se comprometer com outras obrigações. Dente elas:

  • O MEI precisará arquivar documentos comprovativos de recolhimento das obrigações trabalhistas e previdenciárias por, pelo menos, 30 dias;
  • O MEI precisará recolher o INSS incidente sobre o salário do funcionário: 3% parte do empregador e mais o percentual referente a parte do empregado;
  • Outra obrigação é o recolhimento do FGTS, que corresponde a 8% sobre a remuneração paga ao colaborador.
  • O Microempreendedor deve apresentar a Guia de Recolhimento do FGTS e de Informações à Previdência Social (GFIP);
  • Por fim, a RAIS (Relação Anual de Empregados) também deve ser apresentada pelo Microempreendedor Individual ao Ministério do Trabalho.
Fonte: Matéria divulgada no site https://www.jornalcontabil.com.br/.